Domain aemp.de kaufen?
Wir ziehen mit dem Projekt
aemp.de um.
Sind Sie am Kauf der Domain
aemp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aemp.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Eymer, Wilfrid: Grundlagen der ErdbewegungGrundlagen der Erdbewegung , Heutige Bau- und Gewinnungsprojekte stehen unter einem hohen Zeit- und Kostendruck. Das erfordert den Einsatz leistungsfähiger und wirtschaftlicher Erdbewegungsgeräte. Der Erfolg eines Projektes hängt ganz wesentlich von der richtigen Auswahl und Anzahl der Baumaschinen sowie einer optimalen Abstimmung der Systeme ab. Auch wenn vieles dabei der Erfahrung überlassen bleibt, ist die Grundlage solcher Projekte heutzutage eine umfassende und ordentliche Kalkulation. Die 2. Auflage des Handbuchs Grundlagen der Erdbewegung war lange Zeit vergriffen und erscheint im Frühjahr 2020 als überarbeitete 3. Auflage. Gut verständlich und übersichtlich geben die Autoren mit ihrem Werk Projektplanern und -verantwortlichen eine praxisnahe Hilfestellung zur sorgfältigen Einsatzanalyse und den erforderlichen, umfangreichen Berechnungen. Anhand der grundlegenden Phasen im Erdbewegungsprozess, ausgehend vom Material, über das Lösen, Laden, Transportieren, Einbauen und Verdichten, werden die wichtigsten Schritte der Leistungsberechnung und Verfahrensoptimierung erläutert. Umfangreiches Grundlagenwissen, einfach nachvollziehbare Formeln und zahlreiche Beispiele runden die Information für den Leser ab. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Eymer, Wilfrid~Oppermann, Stefan~Redlich, Roland~Schümann, Michael, Auflage: 20003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 168, Keyword: Baumaschinen; Kalkulation; Laden; Lösen; Verdichten, Fachschema: Bau / Straßenbau~Straßenbau - Straßenbauer, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 174, Höhe: 20, Gewicht: 615, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **


Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
AMPIRE WFS200-24V Transponder Wegfahrsperre 24 Volt für Baumaschinen Bagger T...AMPIRE Transponder Wegfahrsperre 24 Volt, 15 Ampère Die WFS200-24V Transponderwegfahrsperre von Ampire ist das perfekte Produkt um Fahrzeuge, Baumaschinen, Bagger und Landmaschinen vor Diebstahl und unberechtigter Benutzung zu sichern. Bis zu 30 Transponder können an die WFS200 angelernt werden und ermöglichen dadurch die optimale Verwendung in einem großen Fuhrpark verschiedenster Fahrzeuge und Maschinen mit einer Vielzahl von Benutzern. Die Transponder sind extrem robust und wasserfest. Die berührungslose Entschärfung durch Annäherung des Transponders zur Antenne ermöglicht eine komfortable und versteckte Installation in jedem Fahrzeug. AUFBAU - ultrakompakte SMD-Technologie - hochbelastbare Relais NHG (oder gleichwertig) - bruchfestes Polycarbonatgehäuse - extrem robuste und wasserfeste Transponder IMMOBILISATION - 2-fach Wegfahrsperre - Automatische Selbstschärfung - Relais sind m...149,00 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
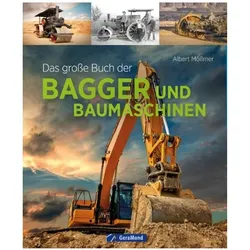
Das grosse Buch der Bagger und Baumaschinen, Ratgeber von Albert MößmerWillkommen in der aufregenden Welt der Baumaschinen! Unser grosses Baumaschinenlexikon ist der ultimative Leitfaden für alle, die sich für die mächtigen Maschinen und ihre Fähigkeiten begeistern. Albert Mössmer stellt in diesem Band die Historie und Gegenwart dieser Geräte vor, die nahezu jeden in ihren Bann ziehen können, weil sie Kraft und Grösse ausstrahlen und Unglaubliches erschaffen können. Die Technologie der Baumaschinen trug und trägt auch heute noch elementar dazu bei, unsere Welt zu gestalten. Mit ihrer Hilfe entstehen schnell und effektiv Strassen, Schienenwege, Häuser, Kanäle und vieles mehr. Funktionalität und Technik werden mit vielen Bildern anschaulich erläutert. Erleben Sie Superlative und Kurioses gepaart mit handfesten Informationen und tauchen Sie ein in die faszinierende Welt der Giganten.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eymer, Wilfrid: Grundlagen der ErdbewegungGrundlagen der Erdbewegung , Heutige Bau- und Gewinnungsprojekte stehen unter einem hohen Zeit- und Kostendruck. Das erfordert den Einsatz leistungsfähiger und wirtschaftlicher Erdbewegungsgeräte. Der Erfolg eines Projektes hängt ganz wesentlich von der richtigen Auswahl und Anzahl der Baumaschinen sowie einer optimalen Abstimmung der Systeme ab. Auch wenn vieles dabei der Erfahrung überlassen bleibt, ist die Grundlage solcher Projekte heutzutage eine umfassende und ordentliche Kalkulation. Die 2. Auflage des Handbuchs Grundlagen der Erdbewegung war lange Zeit vergriffen und erscheint im Frühjahr 2020 als überarbeitete 3. Auflage. Gut verständlich und übersichtlich geben die Autoren mit ihrem Werk Projektplanern und -verantwortlichen eine praxisnahe Hilfestellung zur sorgfältigen Einsatzanalyse und den erforderlichen, umfangreichen Berechnungen. Anhand der grundlegenden Phasen im Erdbewegungsprozess, ausgehend vom Material, über das Lösen, Laden, Transportieren, Einbauen und Verdichten, werden die wichtigsten Schritte der Leistungsberechnung und Verfahrensoptimierung erläutert. Umfangreiches Grundlagenwissen, einfach nachvollziehbare Formeln und zahlreiche Beispiele runden die Information für den Leser ab. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Eymer, Wilfrid~Oppermann, Stefan~Redlich, Roland~Schümann, Michael, Auflage: 20003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 168, Keyword: Baumaschinen; Kalkulation; Laden; Lösen; Verdichten, Fachschema: Bau / Straßenbau~Straßenbau - Straßenbauer, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 174, Höhe: 20, Gewicht: 615, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
LM 317 AEMP - Spannungsregler, einstellbar, 1,2 ... 37 V, SOT-223The LM117 series of adjustable 3-terminal positive voltage regulators is capable of supplying in excess of 1.5A over a 1.2V to 37V output range. They are exceptionally easy to use and require only two external resistors to set the output voltage. Further, both line and load regulation are better than standard fixed regulators. Also, the LM117 is packaged in standard transistor packages which are easily mounted and handled.1,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.